2022年中国教育行业计算机系统集成市场现状及投资机会分析 上游视角
一、引言
2022年,中国教育信息化在“双减”政策深化、国家智慧教育平台上线及教育新基建政策驱动下,迈入高质量发展新阶段。计算机系统集成作为教育信息化的核心支撑,连接上游软硬件供应商与下游学校用户,其市场格局与上游投资机会备受关注。本文从上游视角切入,分析2022年教育行业计算机系统集成市场现状,并挖掘产业链上游的投资机会。
二、教育行业计算机系统集成市场概述
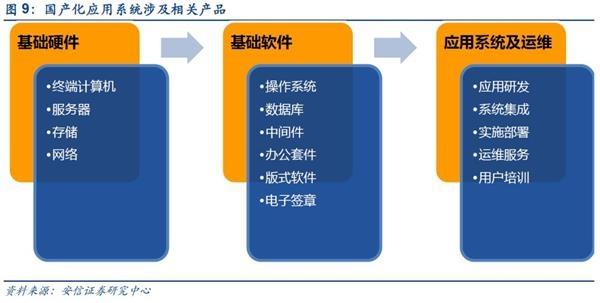
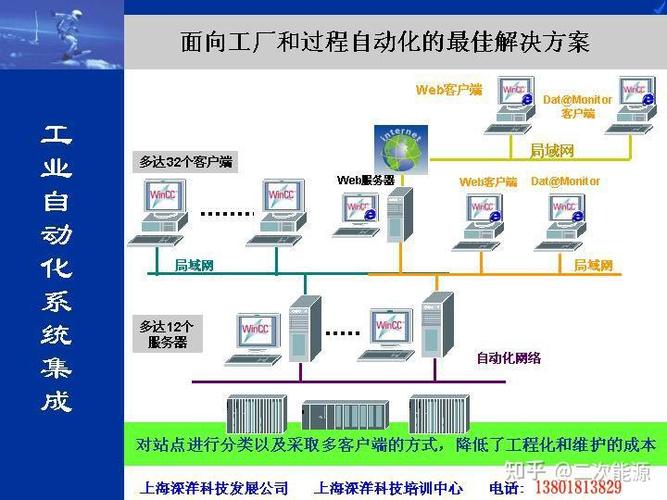
教育行业计算机系统集成是指将计算机硬件、软件、网络设备与教育资源进行整合,为学校、教育机构提供定制化信息系统的服务。其上游主要包括芯片与元器件、硬件设备(服务器、存储、终端、网络设备)、基础软件(操作系统、数据库、中间件)及云计算资源等;中游为系统集成商;下游为教育行政部门、学校等终端用户。
三、2022年市场现状分析
(一)政策驱动强劲,需求持续释放
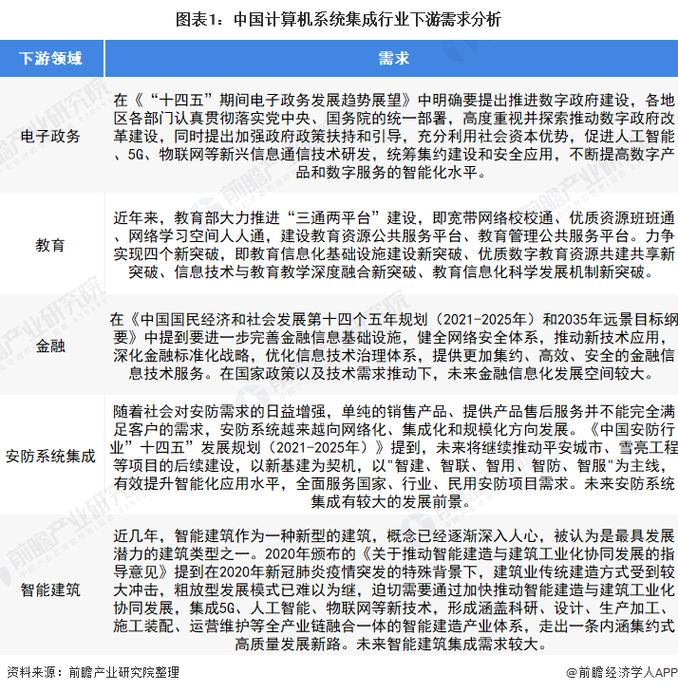
2022年,教育部推出国家智慧教育平台,推动“三个课堂”常态化应用,并启动职业教育数字化战略行动,带动智慧校园、数据中心、网络升级等系统集成需求。《“十四五”数字经济发展规划》明确教育数字化重点方向,各地教育新基建项目陆续落地,为系统集成市场注入动力。
(二)市场规模稳步增长,区域差异显著
据行业估算,2022年中国教育行业计算机系统集成市场规模约650亿元,同比增长8%-10%。其中,硬件集成占比约50%,软件集成占比30%,服务占比20%。区域上,东部地区因经费充足、信息化基础好,市场份额超45%;中西部地区受政策倾斜,增速较快,但整体规模仍较小。
(三)竞争格局分散,上游议价能力分化
教育系统集成市场集中度低,CR5不足15%,参与者包括全国性IT服务商、区域集成商及教育信息化专业公司。在上游采购中,头部集成商凭借规模优势对硬件供应商有较强议价能力;中小集成商则议价能力弱,更依赖渠道代理。整体看,上游硬件标准化程度高,竞争激烈;基础软件和高端芯片则技术壁垒高,利润空间较大。
(四)技术趋势:云化、智能化、信创化
2022年,教育系统集成呈现三大趋势:一是云化部署加速,混合云成为主流,推动云服务上游需求;二是智能化应用落地,AI算力服务器、智能终端采购增加;三是信创化起步,国产CPU、操作系统、数据库在教育领域开始试点,为国产上游厂商带来机遇。
(五)挑战与痛点
上游面临的主要挑战包括:教育经费紧张导致回款周期长,影响集成商现金流,进而传导至上游账期;教育用户需求多样化,对上游产品定制化要求高,增加研发成本;信创生态尚不成熟,适配成本高,制约国产上游规模化应用。
四、上游投资机会分析
(一)硬件设备:服务器与网络设备需求旺盛
教育数据中心、智慧教室建设带动服务器、存储及网络设备采购。2022年,教育行业服务器市场规模约80亿元,交换机、路由器等网络设备约60亿元。投资机会关注:国产服务器厂商(受益于信创及算力需求)、Wi-Fi 7及全光网络设备供应商(助力校园网络升级)。
(二)基础软件:操作系统与数据库潜力大
随着教育信创推进,国产操作系统(统信UOS、麒麟)和数据库(达梦、人大金仓)在教育领域渗透率有望提升。2022年教育行业基础软件市场规模约50亿元,国产化率不足20%,替代空间广阔。建议关注已进入教育信创名录的软件厂商及适配服务商。
(三)云计算资源:混合云与专属云服务
教育云化趋势下,公有云巨头与教育专属云服务商并存。2022年教育行业云服务市场规模超100亿元,混合云解决方案需求突出。投资可聚焦具备教育行业经验的云服务商,以及边缘云、云桌面等细分赛道。
(四)智能终端与芯片:AI教育硬件崛起
AI学习终端、智能交互平板、VR/AR设备采购增长,带动上游AI芯片(如寒武纪、地平线)、显示模组、传感器需求。2022年教育智能终端芯片市场规模约20亿元,年增速超15%,值得早期布局。
(五)信创产业链:国产化替代先行领域
教育行业是信创落地重点领域,2022年多地启动教育信创试点,涵盖PC、服务器、操作系统、办公软件等。上游国产CPU(飞腾、龙芯)、存储(长江存储)等厂商有望受益。投资需关注具有教育行业适配能力和生态合作关系的上游企业。
五、投资建议与风险提示
投资建议
- 重点布局教育信创上游核心软硬件企业,尤其是已与头部集成商建立合作的厂商;
- 关注教育云服务及网络设备市场,选择具备教育行业解决方案的供应商;
- 把握智能终端芯片投资窗口,优先投资技术成熟、生态开放的芯片设计公司;
- 跟踪国家智慧教育平台及地方教育新基建项目,挖掘项目带动的上游采购机会。
风险提示
教育经费波动风险;信创技术路线变更风险;帐期延长导致的上游现金流压力;市场竞争加剧导致利润率下滑。
六、
2022年教育行业计算机系统集成市场在政策与技术双轮驱动下稳健增长,上游硬件、软件、云服务及信创领域蕴含结构性投资机会。投资者应紧密结合教育信息化政策导向与信创进度,在风险可控前提下聚焦技术壁垒高、教育行业适配性强的上游标的,抢占教育数字化转型红利。
如若转载,请注明出处:http://www.cyjtinfo.com/product/30.html
更新时间:2026-11-07 10:43:45